Movimiento esperado · Artículo · 6 min de lectura
¿Qué es el movimiento esperado?
El rango que el mercado de opciones descuenta para una acción hasta una fecha, y cómo leerlo en tu gráfico.
La respuesta corta
El movimiento esperado es el rango que el mercado de opciones está descontando para una acción entre hoy y una fecha, normalmente un vencimiento de opciones.
Es un rango de 1 desviación estándar (1σ): más o menos dos de cada tres veces, el precio termina dentro. No dice nada de la dirección, solo de qué tan lejos.
De dónde sale el número
El precio de las opciones depende de cuánto cree el mercado que se moverá una acción. Esa expectativa se llama volatilidad implícita (IV). Se convierte en puntos de precio con una sola fórmula:
Expected move (1σ) = price × IV × √(trading days ÷ 252)
Ejemplo: SPY el lunes 26 de octubre de 2026. El cierre del viernes fue 759.97 y el VIX1D (la volatilidad implícita a un día del S&P 500) estaba en 16.8%. 759.97 × 0.168 × √(1 ÷ 252) ≈ ±8.05 puntos. Así que el mercado esperaba que el lunes cerrara más o menos entre 751.92 y 768.02.
Hay una segunda forma, más directa: el precio del straddle at-the-money (call + put en el strike más cercano al precio). Ese mismo día el straddle 0DTE de SPY costaba 6.06: el movimiento que cobraban los vendedores de opciones. Un straddle vale cerca de 0.8σ, así que ambos números cuentan la misma historia.
Cómo leerlo en un gráfico
Este es ese lunes con los niveles trazados. La línea discontinua es el ancla (cierre del viernes); las sólidas son ±1σ; las punteadas finas son ±0.5σ.
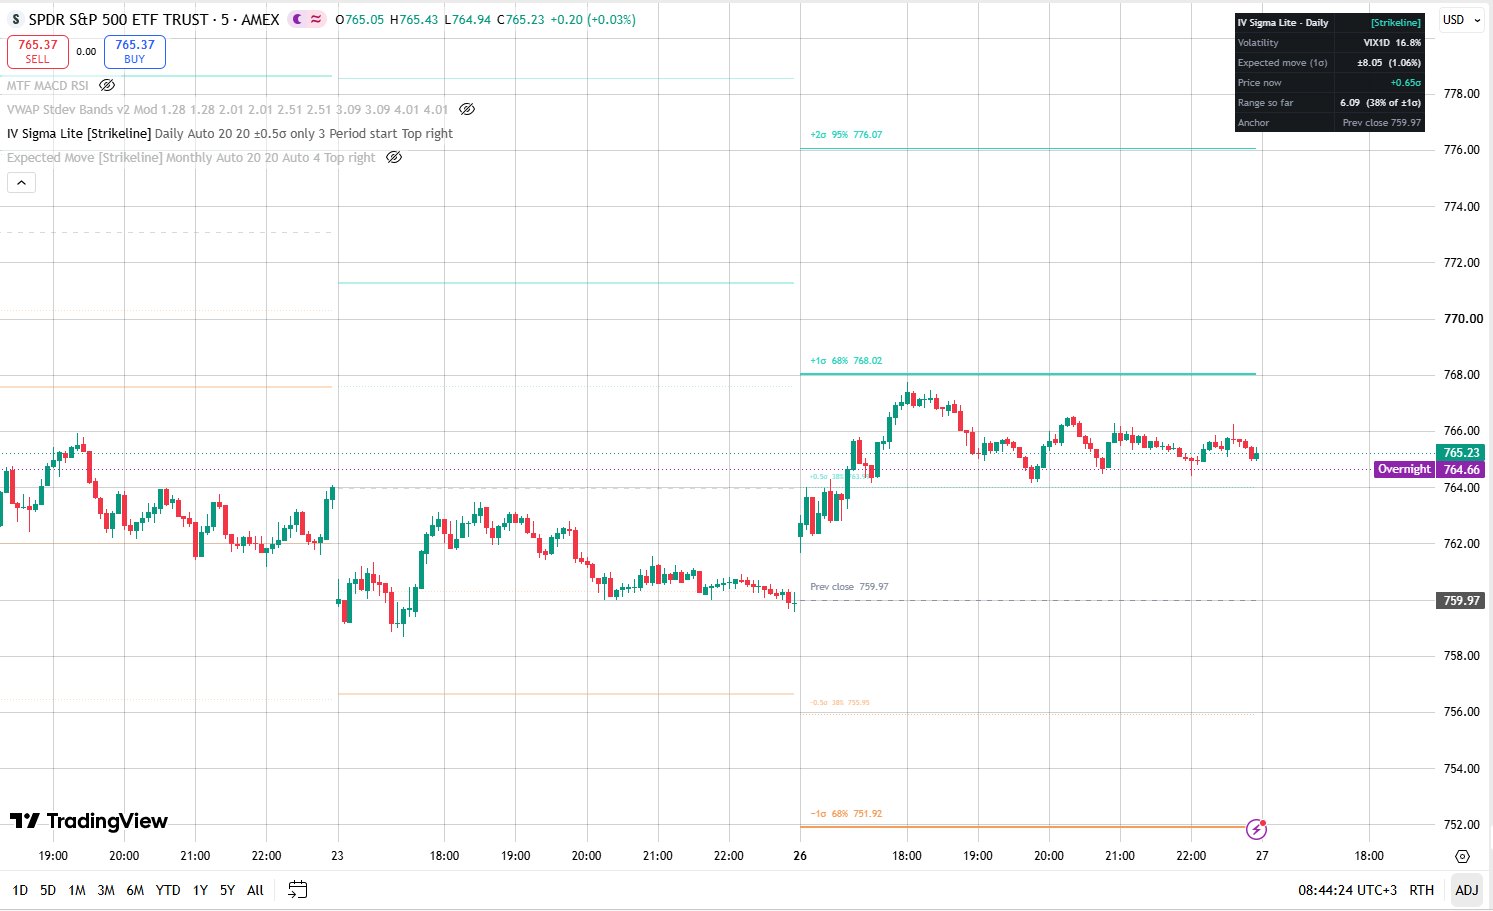
El precio abrió por encima del ancla, rompió +0.5σ en la primera hora y subió hasta 767.78, apenas 0.24 por debajo de +1σ en 768.02. El borde del movimiento esperado funcionó como techo. En la tarde cada caída se sostuvo en +0.5σ, y el día cerró en 765.23: dentro del rango.
Más tiempo, rango más grande, pero no en proporción
El movimiento crece con la raíz cuadrada del tiempo, no con el tiempo. Una semana es cinco veces más larga que un día, pero su movimiento esperado es solo √5 ≈ 2.2 veces mayor.
Por eso un rango semanal no son cinco rangos diarios apilados, y por eso las opciones de vencimiento lejano no cuestan proporcionalmente más.
Lo que no es
- No es un objetivo. El precio no tiene que llegar a los bordes.
- No es una predicción de dirección. El rango es simétrico alrededor del ancla.
- No es una garantía. Más o menos uno de cada tres ciclos termina fuera de ±1σ, y los mercados reales tienen más días extremos de lo que supone la fórmula.
- No es fijo alrededor de eventos. Antes de resultados el movimiento esperado es más amplio; justo después suele encogerse (el “IV crush”).
Cómo lo usan los traders
- Quien compra opciones revisa si su strike está dentro del rango. Un strike más allá necesita un movimiento mayor al esperado.
- Quien vende opciones coloca sus strikes fuera del rango y deja que el tiempo trabaje.
- Los day traders tratan ±1σ como el borde de un día normal: cerca de ese nivel, perseguir es arriesgado y las reacciones son comunes.
- Todos vigilan cuánto del movimiento ya se usó. Si un día ya recorrió todo su rango esperado antes del mediodía, la parte fácil probablemente ya pasó.
Ideas clave
- Movimiento esperado = el rango de 1σ que descuentan las opciones hasta una fecha; cerca del 68% de los resultados cae adentro.
- Fórmula: precio × IV × √(días ÷ 252). O léelo directo del straddle at-the-money.
- Crece con √tiempo: una semana ≈ 2.2 días, un mes ≈ 4.6.
- Úsalo como un mapa: bordes, no objetivos.
Míralo en tu gráfico
Options IV Sigma Levels Lite
¿Cuánto puede moverse el precio hoy, esta semana o este mes, y dónde ya está estirado?
Gratis · Disponible en TradingViewOptions Expected Move Bands
¿Cuánto puede moverse el precio antes de que venzan las opciones de esta semana (o de este mes)?
Gratis · Disponible en TradingViewOptions ATM Straddle Implied Move
¿Qué movimiento descuentan las propias opciones de esta acción?
Gratis · Disponible en TradingViewOptions Strike Probability Map
¿Qué strikes son realistas hoy y cuáles son boletos de lotería?