Beklenen hareket · Makale · 6 dk okuma
Beklenen hareket nedir?
Opsiyon piyasasının bir hisse için belirli bir tarihe kadar fiyatladığı aralık ve grafiğinde nasıl okunacağı.
Kısa cevap
Beklenen hareket, opsiyon piyasasının bir hisse için şu an ile bir tarih (genellikle bir opsiyon vadesi) arasında fiyatladığı aralıktır.
Bu bir 1 standart sapma (1σ) aralığıdır: yaklaşık her üç seferden ikisinde fiyat içeride kapanır. Yön hakkında hiçbir şey söylemez, sadece ne kadar uzağa gidebileceğini söyler.
Rakam nereden geliyor
Opsiyonlar, piyasanın bir hissenin ne kadar hareket edeceğini düşündüğüne göre fiyatlanır. Bu beklentiye örtük volatilite (IV) denir. Tek bir formülle fiyat puanına çevrilir:
Expected move (1σ) = price × IV × √(trading days ÷ 252)
Örnek: 26 Ekim 2026 Pazartesi günü SPY. Cuma kapanışı 759.97’ydi ve VIX1D (S&P 500’ün bir günlük örtük volatilitesi) %16.8’di. 759.97 × 0.168 × √(1 ÷ 252) ≈ ±8.05 puan. Yani piyasa Pazartesi’nin yaklaşık 751.92 ile 768.02 arasında kapanmasını bekliyordu.
İkinci ve daha doğrudan bir yol var: at-the-money straddle’ın fiyatı (fiyata en yakın strike’taki call + put). Aynı gün SPY’nin aynı gün vadeli straddle’ı 6.06’ydı: opsiyon satanların istediği hareket. Bir straddle yaklaşık 0.8σ’ya denk gelir, yani iki rakam da aynı hikâyeyi anlatır.
Grafikte okumak
İşte seviyeleri çizilmiş haliyle o Pazartesi. Kesikli çizgi çapa (Cuma kapanışı); düz çizgiler ±1σ; ince noktalı çizgiler ±0.5σ.
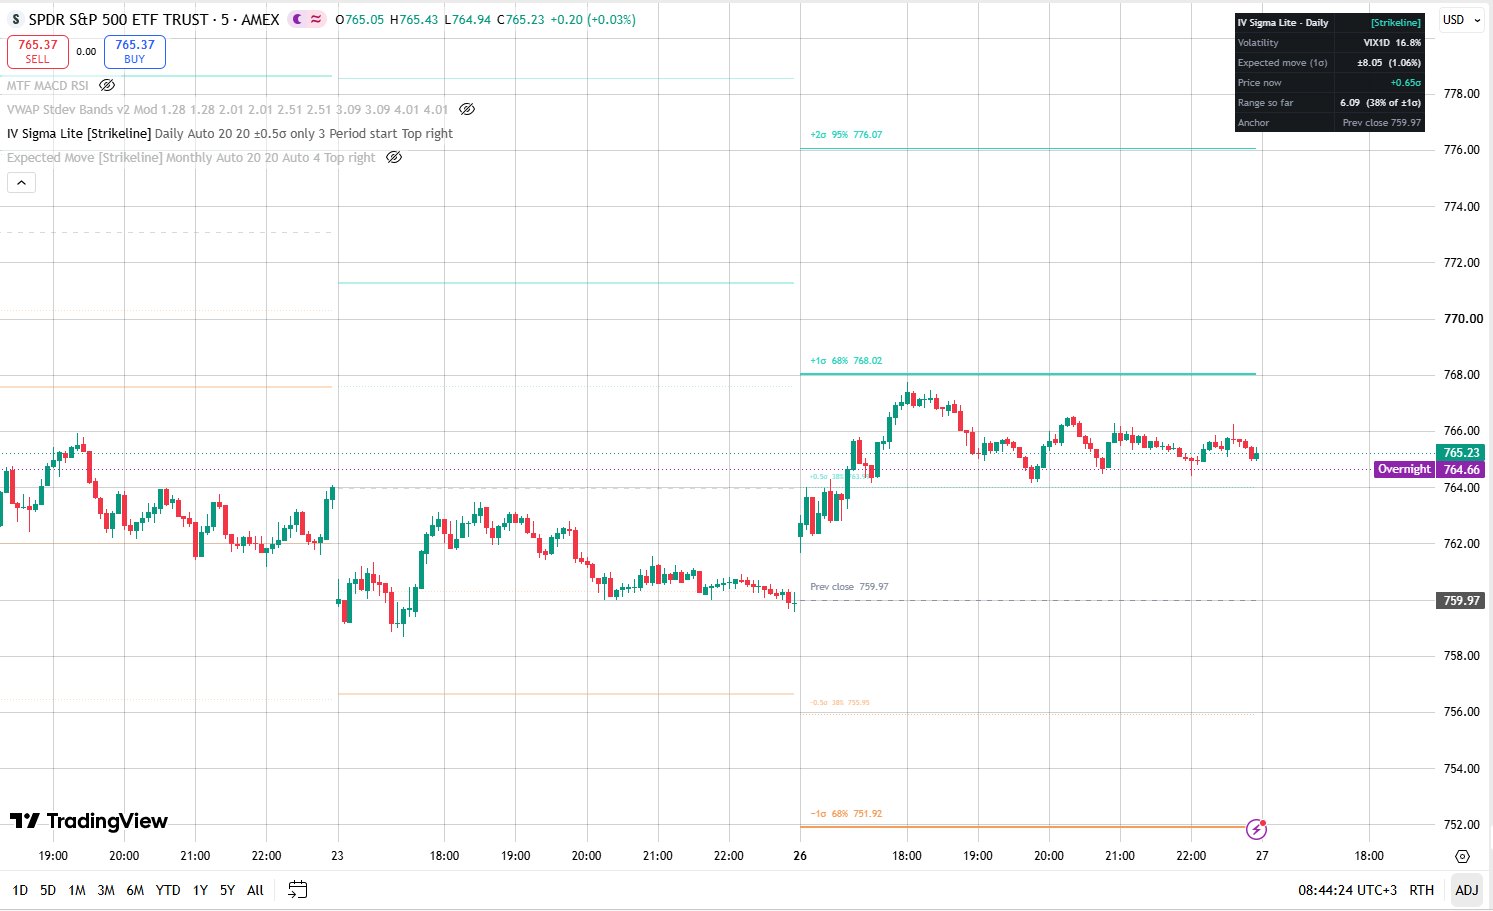
Fiyat çapanın üstünde açıldı, ilk saatte +0.5σ’yı kırdı ve 767.78’e çıktı; 768.02’deki +1σ’nın sadece 0.24 altı. Beklenen hareketin kenarı tavan gibi davrandı. Öğleden sonra her düşüş +0.5σ’da tuttu ve gün 765.23’ten kapandı: aralığın içinde.
Daha fazla zaman, daha büyük aralık, ama orantılı değil
Hareket zamanla değil, zamanın karekökü ile büyür. Bir hafta bir günden beş kat uzundur, ama beklenen hareketi sadece √5 ≈ 2.2 kat büyüktür.
Bu yüzden haftalık aralık beş günlük aralığın üst üste konması değildir ve uzak vadeli opsiyonlar orantılı olarak daha pahalı değildir.
Ne olmadığı
- Hedef değildir. Fiyatın kenarlara ulaşması gerekmez.
- Yön tahmini değildir. Aralık çapanın etrafında simetriktir.
- Garanti değildir. Yaklaşık her üç döngüden biri ±1σ dışında kapanır ve gerçek piyasalarda formülün varsaydığından daha fazla uç gün olur.
- Olaylar etrafında sabit değildir. Bilanço öncesi beklenen hareket daha geniştir; hemen ardından genellikle daralır (“IV crush”).
Trader’lar nasıl kullanıyor
- Opsiyon alanlar strike’larının aralığın içinde olup olmadığına bakar. Dışındaki bir strike beklenenden büyük bir hareket ister.
- Opsiyon satanlar kısa strike’larını aralığın dışına koyar ve zamanın çalışmasına izin verir.
- Gün içi trader’lar ±1σ’yı normal bir günün sınırı sayar: yakınında kovalamak risklidir ve tepkiler yaygındır.
- Herkes hareketin ne kadarının kullanıldığını izler. Bir gün öğleden önce tüm beklenen aralığını kat ettiyse, kolay kısım muhtemelen bitmiştir.
Önemli noktalar
- Beklenen hareket = opsiyonların bir tarihe kadar fiyatladığı 1σ aralığı; sonuçların yaklaşık %68’i içeride kalır.
- Formül: fiyat × IV × √(gün ÷ 252). Ya da doğrudan at-the-money straddle’dan oku.
- √zaman ile büyür: bir hafta ≈ 2.2 gün, bir ay ≈ 4.6 gün.
- Bir harita olarak kullan: kenarlar, hedefler değil.
Grafiğinde gör
Options IV Sigma Levels Lite
Fiyat bugün, bu hafta ya da bu ay ne kadar hareket edebilir, ve nerede gerilmiş durumda?
Ücretsiz · TradingView’da yayındaOptions Expected Move Bands
Bu haftanın (ya da bu ayın) opsiyonlarının vadesi dolmadan fiyat ne kadar hareket edebilir?
Ücretsiz · TradingView’da yayındaOptions ATM Straddle Implied Move
Bu hissenin kendi opsiyonlarına hangi hareket fiyatlanmış?
Ücretsiz · TradingView’da yayındaOptions Strike Probability Map
Bugün hangi strike’lar gerçekçi, hangileri piyango bileti?