¿Cuánto puede moverse el precio hoy, esta semana o este mes, y dónde ya está estirado?
La pregunta que responde
¿Cuánto puede moverse el precio hoy, esta semana o este mes, y dónde ya está estirado?
Qué dibuja
Niveles de desviación estándar (±1σ, ±2σ, ±3σ y, opcionalmente, ±0.5σ, ±1.5σ, ±2.5σ) anclados al cierre del periodo anterior y calculados con la volatilidad implícita, más un panel que muestra cuánto del rango esperado ya se ha recorrido.
Datos
Para SPX-SPY: VIX1D para el día, VIX9D para la semana, VIX para el mes. VXN para NDX-QQQ, RVX para RUT-IWM; volatilidad histórica para acciones individuales. No necesitas comprar nada.
El mercado de opciones pone precio a cuánto se espera que se mueva una acción. Ese precio está en la volatilidad implícita. Este indicador lo convierte en un mapa sobre tu gráfico: dónde un movimiento es normal y dónde ya está estirado.
Los niveles se fijan al inicio de cada periodo a partir del cierre anterior, así que nunca se mueven ni se redibujan durante la sesión.
En resultados o en cualquier evento propio de una acción, combínalo con ATM Straddle Implied Move: aquí σ sale del índice de volatilidad general o de los movimientos pasados, mientras que el straddle lee los precios de las opciones de la propia acción, donde el evento ya está descontado.
Paso a paso
Agrégalo a tu gráficoEn TradingView abre Indicadores, busca “Options IV Sigma Levels Lite” y haz clic. Los niveles aparecen al inicio de cada día.
Elige el horizonteConfiguración (⚙) → Horizon: Daily para day trading, Weekly para swing, Monthly para posiciones más largas. La fuente de volatilidad se elige sola.
Marca el mapa antes de la aperturaMira dónde quedan los niveles: la línea discontinua es el cierre de ayer, las sólidas son ±1σ y ±2σ, y las punteadas tenues son ±3σ (el borde exterior). Esos son los precios de referencia del día.
Usa ±0.5σ como primera pruebaActiva Midpoint levels → ±0.5σ only en la configuración. El precio sale de la zona de ±0.5σ la mayoría de los días. El primer empuje a través de ella suele pausar o volver a probarla: un +0.5σ roto muchas veces se convierte en soporte.
Trata ±1σ como el borde de un día normalMás o menos dos de cada tres días se quedan dentro de ±1σ. Cerca de ese nivel, perseguir el precio es arriesgado: toma ganancias, ajusta el stop o espera una reacción. Una ruptura limpia significa un día por encima del promedio.
Revisa el panel“Range so far” te dice cuánto del rango completo de ±1σ ya recorrió el día. Por encima de 100% el movimiento esperado está agotado.
Crea alertas (opcional)Alerta (ícono del reloj) → Condición: Options IV Sigma Levels Lite → “Touched +1σ”, “Touched −1σ” o ±0.5σ → Crear.
Mejor temporalidad
Horizonte
Temporalidad del gráfico
Por qué
Daily
5 o 15 minutos
Suficiente detalle para ver cada prueba de ±0.5σ y ±1σ durante la sesión. 1 minuto funciona, pero tiene mucho ruido.
Weekly
30 minutos o 1 hora
Muestra toda la semana a la vez, con el recorrido de cada día frente a los niveles semanales.
Monthly
4 horas o diario
Enmarca el mes; ideal para swing y para elegir strikes de opciones mensuales.
La fórmula
σ = previous close × IV × √(days ÷ 252)
Días = 1 para diario, 5 para semanal, 21 para mensual. La IV es el cierre del día anterior de la fuente de volatilidad.
Cómo leer los niveles
Nivel
Significado
Se queda dentro*
±0.5σ
Primera zona de reacción: el soporte o la resistencia más cercanos (opcional)
≈38%
±1σ
El rango normal. Más allá, el movimiento es mayor al promedio
≈68%
±1.5σ
Día fuerte: territorio estirado
≈87%
±2σ
Movimiento poco común. El precio está extendido
≈95%
±3σ
Extremo: el borde exterior
≈99.7%
*Teórico, suponiendo una distribución normal. Los mercados reales tienen colas más gruesas.
Configuración
Ajuste
Qué hace
Horizon
Diario, semanal o mensual. Se ancla al cierre del día, la semana o el mes anterior.
Volatility source
En automático elige el índice de la familia VIX adecuado para índices y la volatilidad histórica para acciones. Puedes forzar una fuente o escribir tu propia IV.
Midpoint levels
Apagado (por defecto), solo ±0.5σ o todos (±0.5σ, ±1.5σ, ±2.5σ). Se dibujan con líneas punteadas finas.
Show ±3σ
Activado por defecto. El borde exterior: vigílalo en resultados y grandes eventos para ver hasta dónde puede estirarse el precio.
Previous periods to keep
Apagado por defecto para un gráfico limpio. Ponlo en 3 o más para dejar los niveles anteriores atenuados como referencia.
Extend current levels / Label size
Prolonga los niveles de hoy hacia la derecha del último precio y ajusta el tamaño de las etiquetas, para que el rango se lea de un vistazo.
Show reading + Reading language + Reading position
Activado por defecto. Una línea en lenguaje sencillo bajo la lista de indicadores, a la izquierda, que dice qué está pasando, en inglés, árabe, español o turco. Si usas varios indicadores de Strikeline, sus líneas se apilan; sube “Legend lines to skip” si una línea tapa la leyenda. Describe el gráfico; no es una señal de trading.
0DTE mode + Strike
Para opciones del mismo día (horizonte diario, gráfico intradía): agrega un reloj de theta, el movimiento que aún se descuenta desde ahora hasta el cierre de las 16:00 (dos líneas discontinuas) y qué tan lejos está tu strike comparado con él. Desactivado por defecto.
Show dashboard
Desactivado por defecto para mantener limpio el gráfico. Actívalo para ver la tabla completa de números.
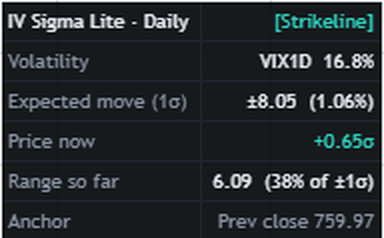
Panel
Ajuste
Qué hace
Volatility
Qué fuente se usó y su valor.
Expected move (1σ)
El movimiento de 1σ en puntos y en porcentaje.
Price now
Dónde está el precio ahora, en σ desde el ancla.
Range so far
Máximo − mínimo del periodo como % del rango completo de ±1σ. Por encima de 100% el movimiento esperado ya se recorrió.
0DTE · time left
Modo 0DTE: tiempo hasta el cierre y la parte del valor temporal de hoy que aún queda (se reduce con la raíz cuadrada del tiempo).
Move left · next hour
Modo 0DTE: el movimiento de 1σ que aún se descuenta hasta el cierre, y cuánto del valor temporal restante se llevará la próxima hora.
Strike
Modo 0DTE: cuánto debe recorrer el precio hasta tu strike, como múltiplo del movimiento restante. Más de 1× está más allá de lo que el mercado descuenta para el resto del día.
Alertas
Alertas de toque para ±0.5σ, ±1σ y ±2σ.
Ejemplos reales
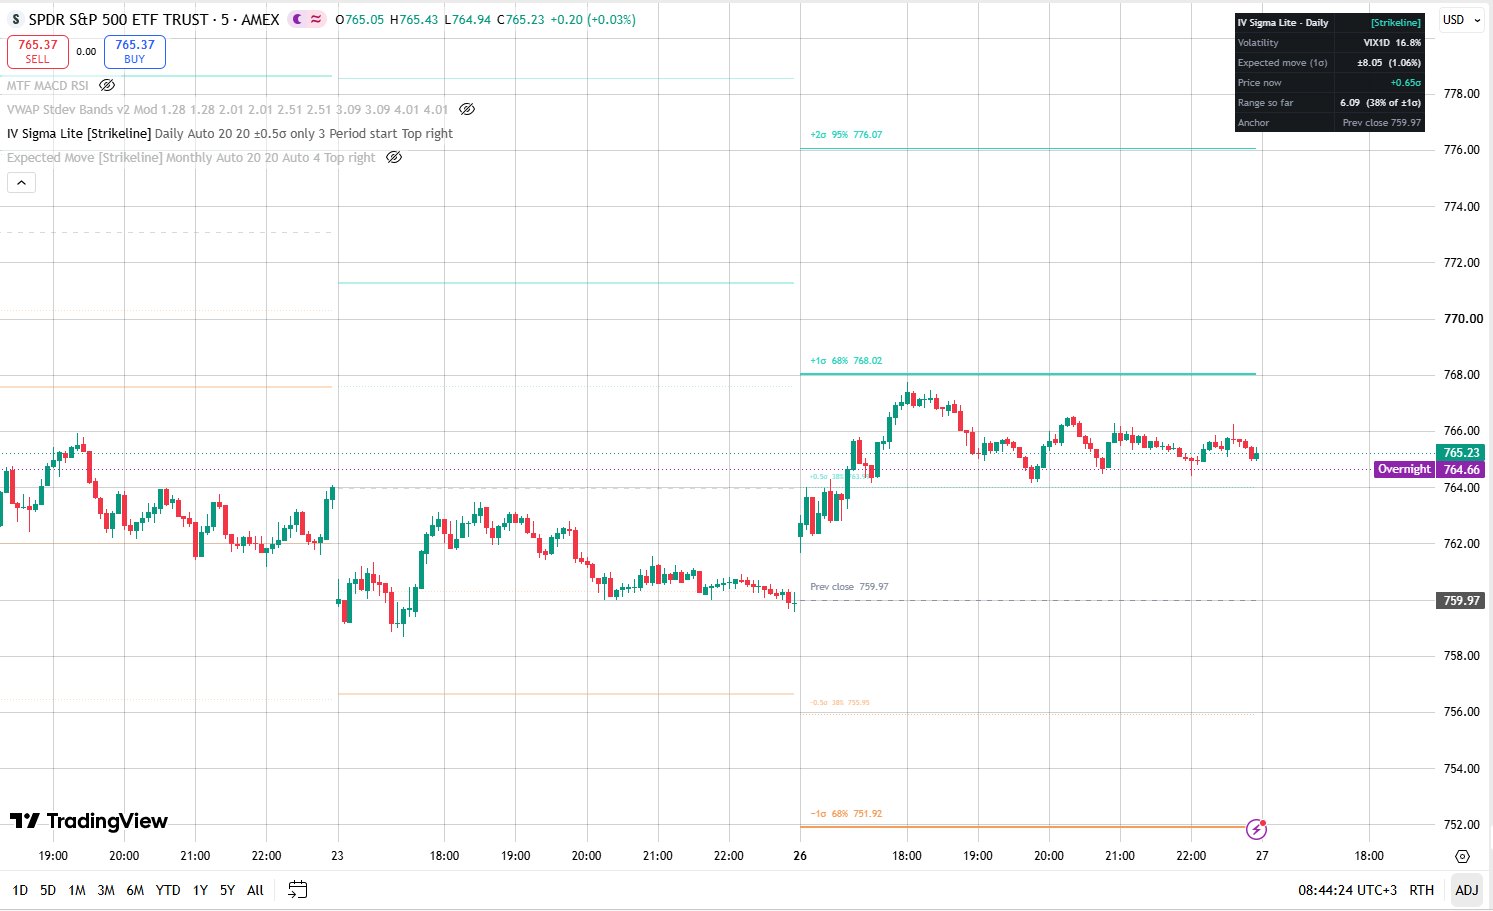
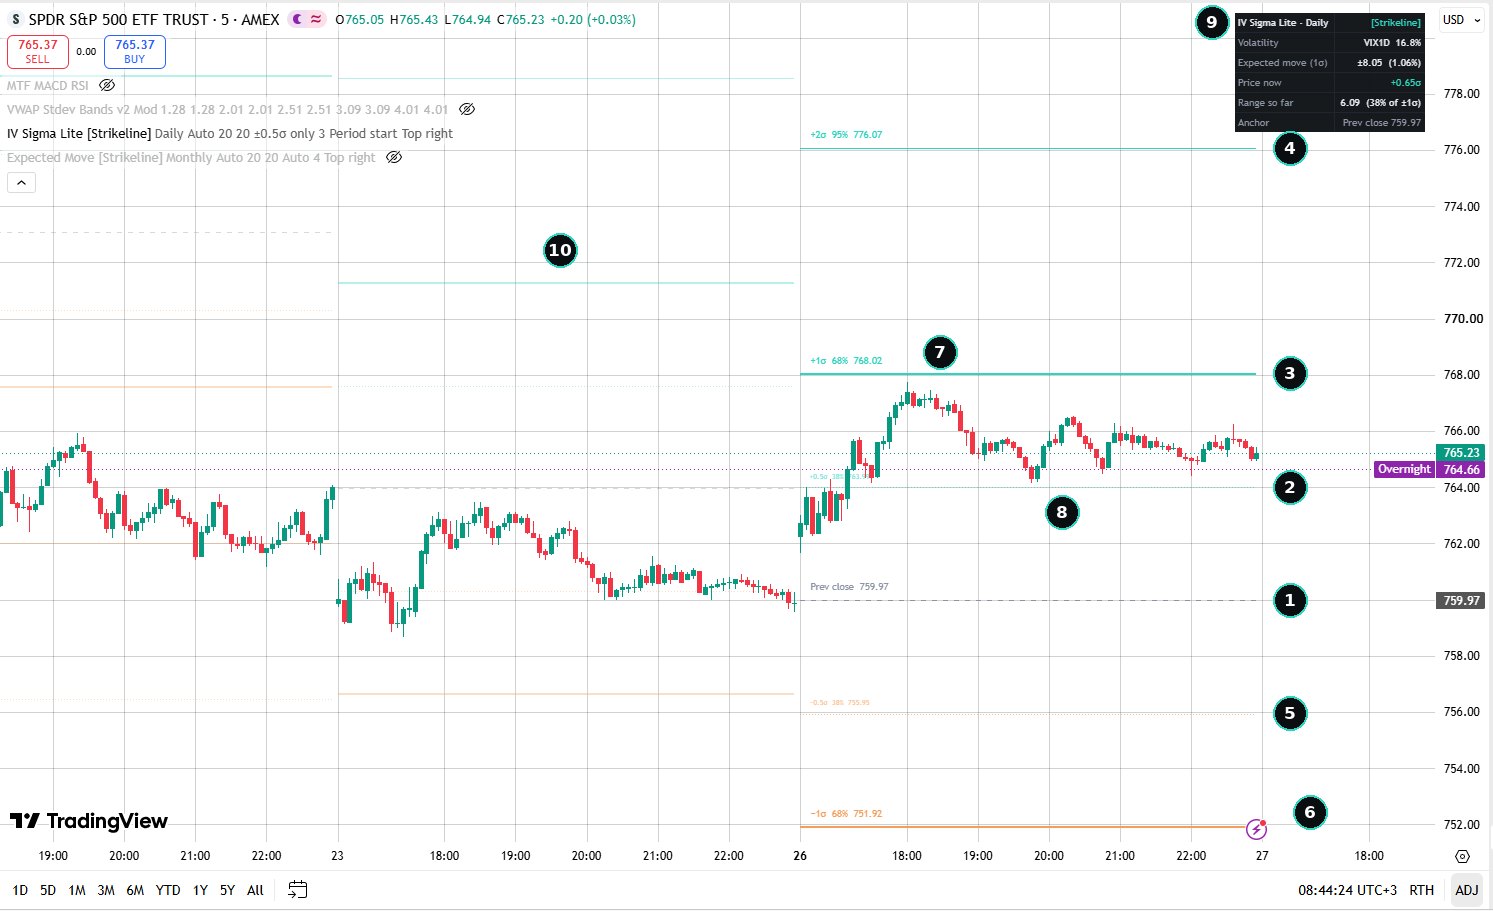
Cómo leer el gráfico: SPY, lunes 26 de octubre (5 minutos, horizonte diario)
1 — Ancla: el cierre del viernes, 759.97. Todos los niveles se miden desde aquí.
2 — +0.5σ en 764.00 (≈38% de los días se quedan dentro de ±0.5σ).
3 — +1σ en 768.02: el borde de un día normal (68%).
4 — +2σ en 776.07: un día poco común (95%).
5 — −0.5σ en 755.95.
6 — −1σ en 751.92.
7 — El máximo: 767.78, apenas 0.24 por debajo de +1σ.
8 — Los retrocesos de la tarde se sostuvieron en +0.5σ.
9 — El panel.
10 — Los niveles del viernes, atenuados.
Cómo operó el precio frente a los niveles
El VIX1D cerró el viernes en 16.8%, así que el indicador esperaba un movimiento de 1σ de ±8.05 puntos (1.06%) para el lunes.
El precio abrió cerca de 762, por encima del ancla, y rompió +0.5σ (764) en la primera hora. Subió hasta 767.78 y se detuvo justo debajo de +1σ (768.02): el borde de un día normal funcionó como techo.
Retrocedió, pero cada caída de la tarde se sostuvo alrededor de +0.5σ: el nivel que rompió en la mañana se volvió soporte. Cerró en 765.23.
Panel al cierre: Price now +0.65σ, Range so far 6.09 puntos, es decir, 38% del rango completo de ±1σ. Un día normal y contenido.
Mirando atrás: el viernes
Las líneas atenuadas en el centro del gráfico son los niveles del viernes: ±1σ alrededor de 756.6 y 771.3. El viernes cotizó más o menos entre 758.6 y 763.5: bien adentro, sin tocar ningún borde.
Dos días, dos sesiones contenidas: para eso sirve ±1σ. Deja “Previous periods to keep” en 3 o más para construir esa misma imagen en tu acción.
Cómo lo usan los traders
Los scalpers activan los puntos medios ±0.5σ y los vigilan como la primera prueba del día.
Cuando “Range so far” pasa de 100%, el movimiento esperado ya se completó: perseguir el precio se vuelve más arriesgado.
Quienes venden opciones colocan sus strikes fuera de ±1σ o ±2σ.
Cambia a semanal el lunes para enmarcar toda la semana.
Para tener en cuenta
Los índices de la familia VIX son una aproximación de la volatilidad implícita del mercado, no de las opciones de cada acción.
La volatilidad histórica mira hacia atrás. Antes de los resultados trimestrales, la volatilidad implícita real suele ser más alta.
Herramienta educativa. No es una señal ni asesoría financiera.
Historial de cambios
Versión
0.9
Los niveles semanales de SPX-SPY usan VIX9D (los próximos 9 días) en lugar de VIX (30 días), más cercano a una semana.
0.8
Lectura: una línea en lenguaje sencillo en el panel que dice qué está pasando, en 4 idiomas.
0.7
Gráfico más limpio por defecto: el ancla, ±1σ, ±2σ y ±3σ (el borde exterior para resultados y grandes eventos). Puntos medios, días anteriores y líneas de la siguiente sesión son opcionales; el rango de la siguiente sesión sigue en el panel.
0.6
Modo 0DTE: reloj de theta, movimiento restante hasta el cierre y alcance del strike, con alerta de tarde.
0.5
Los niveles de hoy se prolongan a la derecha del último precio, con etiquetas más grandes en el borde derecho.
0.4
Los niveles de la siguiente sesión se dibujan después del cierre, antes de la apertura.
0.3
Niveles intermedios de medio sigma y alertas de ±0.5σ.
0.2
Horizontes semanal y mensual, panel e historial atenuado.